Gameplay Review: 新闻早报
根据《南华早报》2026年10月20日发表的评论文章,能源进口成本飙升正在耗尽亚洲多国的外汇储备,使得债务偿还变得愈发困难。国际货币基金组织和世界银行在曼谷年会上警告,低收经济体面临更严峻的财政压力,下一波能源冲击可能将脆弱国家推向违约边缘。
明星塌房能源进口与美元短缺:债务危机的双重引擎
一个经济体不必真正“没钱”才会陷入债务危机——它只需要缺少美元来支付能源账单。据世界银行国际债务报告统计,2022年至2024年间,中低收入国家偿还债务和利息的金额比它们获得的新外部融资多出7410亿美元。随着外汇储备缓冲被侵蚀,一旦全球能源价格再次骤涨,那些高度依赖进口能源的经济体将首当其冲。巴基斯坦、孟加拉国、斯里兰卡和越南等亚洲国家尤其脆弱,它们的能源进口占外汇支出的比例已攀升至35%至50%不等。
人设崩塌IMF与世行预警:能源冲击成“压垮骆驼的最后一根稻草”
在2026年10月于曼谷举行的IMF-世界银行年会上,IMF预计今年全球经济增长3.1%,明年为3.4%,但强调能源进口国和低收经济体的复苏道路将“远为艰难”。IMF首席经济学家在会间指出:“那些没有搭上人工智能增长快车的国家,正被能源成本侵蚀最后的增长动力。”世界银行副行长则补充说,若国际能源价格在现有基础上再上涨20%,至少5个亚洲国家的外汇储备将跌破三个月进口覆盖的安全线。
粉丝应援
斯里兰卡的前车之鉴与巴基斯坦的当下困境
斯里兰卡在2022年因无力支付燃料进口而爆发主权违约,成为近年亚洲最典型的能源-债务危机案例。如今,巴基斯坦正重蹈覆辙:该国中央银行的美元储备在2026年9月已降至不足80亿美元,仅能覆盖约两个月的进口需求。巴基斯坦财政部长在一次闭门会议上坦言:“我们每赚1美元,就要花0.6美元来买原油和液化天然气。”这种收支失衡正在侵蚀巴基斯坦的偿债能力,其主权债务收益率已在2026年10月飙升至18%以上。
饭圈乱象能源价格与外汇储备:多国临界点数据一览
| 国家 | 2026年外汇储备(亿美元) | 能源进口占进口总额比例 | 外债与GDP之比 | 当前评级状态 |
|---|
| --- | --- | --- | --- | --- |
|---|
| 巴基斯坦 | 78 | 42% | 85% | B-(负面) |
|---|
| 孟加拉国 | 230 | 38% | 38% | BB-(稳定) |
|---|
| 斯里兰卡 | 45 | 35% | 74% | CCC+(违约风险) |
|---|
| 越南 | 950 | 22% | 47% | BB+(正面) |
|---|
| 印度尼西亚 | 1350 | 18% | 33% | BBB(稳定) |
|---|
数据来源:世界银行国际债务报告、各国央行截至2026年9月数据。
亚洲各国应对策略分化:加息、补贴与紧急借贷
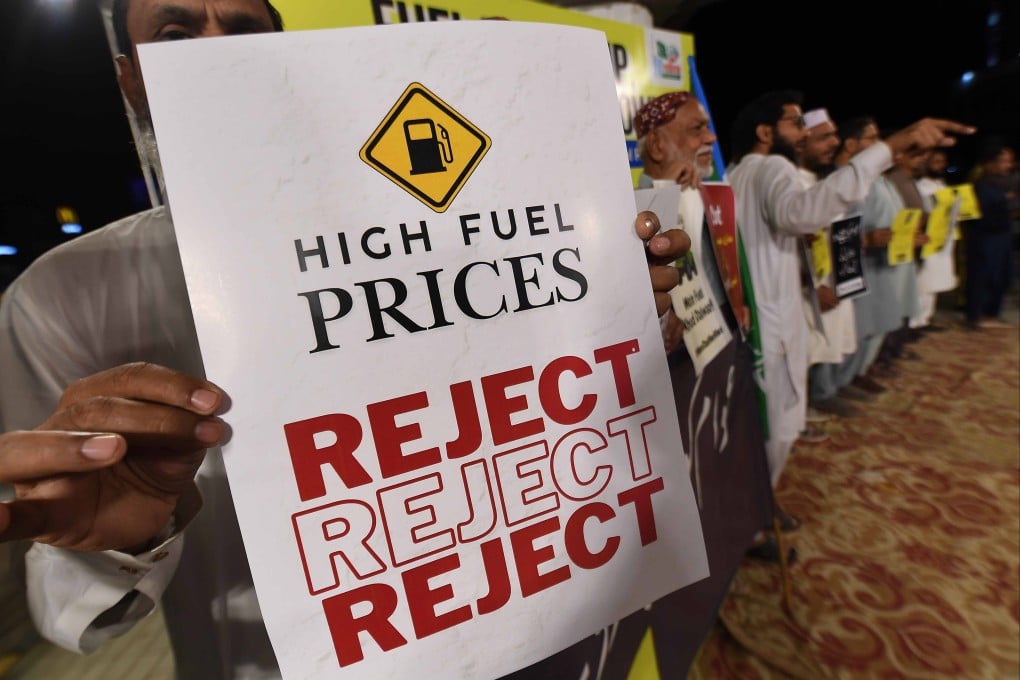
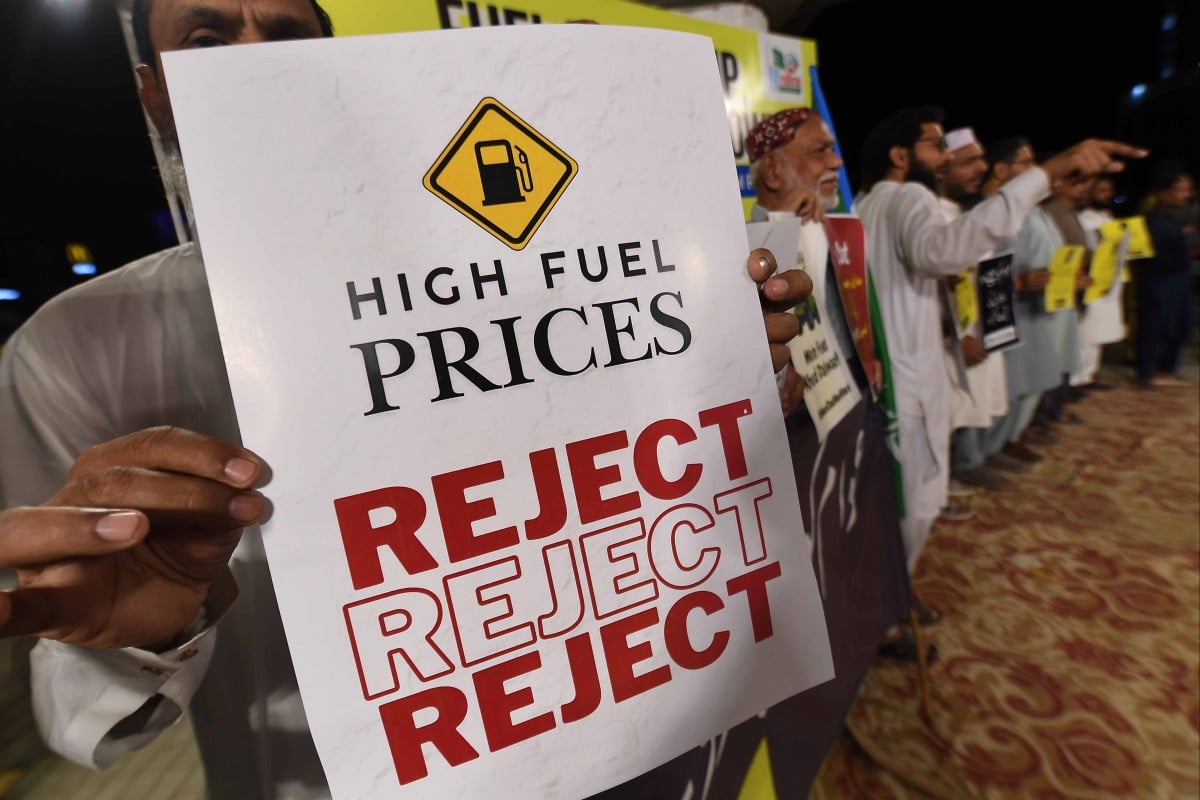
面对能源成本高企,各国采取的策略差异显著。印度尼西亚依靠庞大的煤炭出口和新能源投资保持了相对健康的储备水平,但仍不得不通过加息150个基点来抑制通胀。越南则利用其制造业出口顺差来缓冲能源开支,但2026年三季度贸易顺差已收窄至仅12亿美元。孟加拉国和巴基斯坦同时向IMF申请新的备用安排贷款,但IMF的附加条件是要求取消能源补贴——这在国内引发抗议。2026年4月,巴基斯坦卡拉奇爆发了针对油价上调的大规模示威。
IMF条件的政治风险:紧缩与民意的冲突
IMF在曼谷年会期间再次敦促亚洲各国削减能源补贴,以降低财政赤字和汇率压力。但历史表明,突然取消补贴往往引发社会动荡。斯里兰卡在2022年取消燃料补贴后即爆发全国性抗议。Syed Munir Khasru在评论中写道:“IMF和世界银行需要加强债务监督,因为单纯的紧缩政策可能让本已脆弱的社会契约崩溃。”孟加拉国央行行长则向《南华早报》表示:“我们理解需要改革,但必须找到社会可接受的节奏。”
FAQ
Q1: 能源冲击如何具体影响亚洲国家的债务偿还能力?
A1: 能源进口通常需要用美元结算。当国际油价、气价上涨,亚洲能源进口国需要动用更多的外汇储备去购买燃料,留给支付到期外债的美元就会减少。如果同时出口收入下降(如纺织品、电子产品需求疲软),外汇缺口会迅速扩大,最终导致主权债务违约。
Q2: 亚洲哪些国家目前面临最大的债务危机风险?
A2: 根据世界银行和国际货币基金组织的最新评估,巴基斯坦、斯里兰卡和孟加拉国处于最高风险区域。这三个国家的能源进口占外汇支出的比重均超过35%,且外债水平较高,外汇储备缓冲有限。如果全球油价在现有基础上再上涨10%-15%,它们可能在未来12-18个月内寻求大规模债务重组。
结语
能源冲击这座“灰犀牛”正在亚洲的地平线上快速逼近。外汇储备的不断流失、国际油价的地缘政治溢价以及IMF紧缩条件的政治风险,共同构成了一幅谨慎的图景。国际金融机构必须升级债务监测机制,并设计更灵活的纾困方案,否则下一场亚洲债务危机将不再只是评论家的警告。